FROM THE BOOKSHELF / A PAGE TO KEEP
英伟达把 GPU 变成「可投资资产」——黄仁勋下的这盘 5000 亿棋,比你以为的大得多
Published on 2026-08-14
2026 年 8 月 11 日,黄仁勋拉上 Apollo、黑石、贝莱德、布鲁克菲尔德、高盛、KKR 六大华尔街巨头组建独立融资平台,目标撬动 5000 亿美元第三方资本。英伟达正在从一家硬件公司,变成 AI 基建融资引擎。

英伟达把 GPU 变成「可投资资产」——黄仁勋下的这盘 5000 亿棋,比你以为的大得多
2026 年 8 月 11 日,黄仁勋在 X 上发出自己的第一篇长帖。标题很黄仁勋:"NVIDIA AI 工厂算力正在成为一种可投资的资产类别。"
同一天,英伟达官宣与 Apollo、黑石、贝莱德、布鲁克菲尔德、高盛、KKR 六家华尔街巨头签下谅解备忘录——组建独立融资平台,目标撬动超过 5000 亿美元的第三方资本,给 AI 实验室、企业和云厂商买英伟达的卡、建 AI 工厂。
喜报发出来那天,市场反应耐人寻味:英伟达盘中跌超 3%,收盘跌 2.86%,一天蒸发约 1300 亿美元市值;掏钱的那几家倒是一起涨,Apollo +3.59%、黑石 +3.30%、KKR +1.18%。
赚钱的不再是卖铲子的。是放贷的。
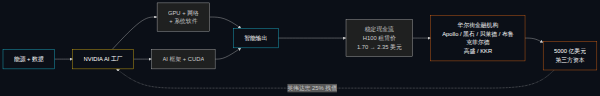
这件事表面是"英伟达拉盟友",骨子里是英伟达给自己换了一层皮——它不再只是那个卖显卡的芯片厂,它正在把自己变成一台给 AI 基建装上的融资引擎。
一、5000 亿这个数字,是给谁看的
先说结论:这 5000 亿不是英伟达的收入,也不是一个新基金,更不是给某一个客户的承诺。它是六个融资平台未来一段时间要撬动的第三方资本总额。
翻译成人话:英伟达搭台,华尔街出钱,客户用算力。三方各赚各的钱。
那为什么数字非要喊到 5000 亿?因为这个数刚好和 2025 年 OpenAI、软银、甲骨文推动的 Stargate(星际之门)项目公布的投资规模一模一样。英伟达在告诉市场:头部 AI 基础设施的入场券,已经从千亿级跳到了 5000 亿级,谁不进谁就出局。
但仔细看名单,Apollo、黑石、贝莱德、布鲁克菲尔德——这四家是全球最会管钱的另类资管巨头,手里握着养老金、保险资金、主权基金这些"长钱"。它们这两年一直在找数字基础设施的出口:风电、光纤、数据中心、储能都买过。AI 工厂不过是这条配置线上的最新一档。
高盛和 KKR 则是撮合+杠杆的老手。它们进来,意味着这件事不只是"几家资管买点卡",而是要做成一条可复制、可打包、可证券化的标准管道。
黄仁勋自己在长帖里点了一句对资本极有杀伤力的话:"在 AI 时代,算力就是收入。"
这句话不是说给开发者听的,是说给华尔街听的。意思很直白——你给我钱买卡,我保证这堆卡能稳定地产生现金流,能当基础设施资产被反复定价、反复转手。
二、GPU 怎么就成了"资产"?

金融机构的资产分类有一套死标准:能产生收入、服务一个广阔市场、性能不会随时间快速贬值、而且可以被重新部署。
黄仁勋在长帖里逐条对应上了。
第一,能产生收入。H100 一年期租赁价从 2025 年 10 月约 1.70 美元/GPU·小时,涨到 2026 年 3 月约 2.35 美元/GPU·小时,涨幅近 40%。按需中位价从 2.00 涨到 2.70 美元(来源:SemiAnalysis)。B200 的云端价更夸张,5.30-7.05 美元/GPU·小时。
第二,服务一个广阔市场。英伟达的卡能跑语言、视觉、语音、生物、物理 AI、机器人——几乎所有 AI 模态都认 CUDA。一个客户退租,下一个客户立刻能接上。
第三,性能可以越用越好。CUDA 软件每一代升级,已部署的老卡也能再榨出 20%-30% 的吞吐。黄仁勋举了 A100:2020 年发布的卡,六年过去还在商用,训练、微调、推理都在跑,客户签多年期合同,经济寿命正在向十年延伸。
第四,可以被重新部署。CUDA 是全球开发者的默认接口。云厂商换、企业换、国家换,都能跑同一套架构。
凑齐这四条,金融圈的人立刻会想到一个老本行——飞机租赁。
一架飞机太贵,航空公司很少全款买断。租赁公司出钱买下,按月收租,飞几十年,最后卖二手。英伟达这次的路子就是照搬:华尔街掏钱买卡,客户按月付租金用卡,英伟达最多兜 25% 的残值。GPU 也开始可以按揭了。
这就把一个"三年折旧的硬件"问题,换成了一个"二十年收租的资产"问题。
三、循环融资的质疑,为什么这次没能压住英伟达
但质疑从来没有消失过。最狠的指控叫循环融资:
芯片厂给客户融资,客户拿钱回来买芯片,账面收入涨了,风险却在体系里打转。
这种指控,从去年就一直挂在英伟达头上。
实锤之一是 7 月 26 日《华尔街日报》爆出的俄亥俄州数据中心:英伟达正在洽谈为一座 10 吉瓦的园区提供约 2500 亿美元的融资兜底,OpenAI 是潜在租户。之所以要英伟达出面,是因为 OpenAI 自己够不上投资级信用,放贷的人只认英伟达的招牌。
那 5000 亿的"独立融资平台"出来后,市场第一个动作不是鼓掌,是用脚投票——英伟达一天跌掉 1300 亿。
黄仁勋在长帖里给了一个非常工整的拆解:
- 钱是独立的、长期的机构资本(养老金、保险、主权基金),不是 NVIDIA 自有资金;
- 每个项目金融机构独立评估客户、需求、利用率、现金流、残值;
- 英伟达最多兜单项目 25% 的残值——这个比例显著低于其他算力融资安排。
逻辑上,他的回应没毛病。但市场不信的是另一件事:
当英伟达既是芯片卖家、又是融资台子、又是残值兜底方时,谁来当那个真正独立的"看门狗"?
Apollo 和黑石自己就持有大量英伟达股票和 AI 上下游资产;KKR 的基金里英伟达概念股占比逐年攀升。当产业链上下游利益深度绑定,所谓"独立承销"的边界就开始模糊。
这不是阴谋论,是资产负债表结构性风险——一旦某个大客户(比如 OpenAI、Anthropic、xAI 其中之一)出现违约,整条资产化管道都会被反向冲击。
四、真正的赢家,可能不在你想象的那个圈子里
回到 8 月 11 日的股价背离——英伟达跌,Apollo/黑石/KKR 涨。
市场已经在用真金白银表态:这笔买卖,赚头更多在放贷的一边。
为什么?因为英伟达卖卡的毛利率已经卷到顶了——H100 一张卡 3 万美元上下,毛利约 75%,已经是非常夸张的数字。但它本质上还是制造业,受产能、库存、客户议价能力约束。
而放贷的资管巨头吃的是息差+流动性溢价+残值期权三份钱:
- 息差:机构资金的成本约 4-5%,租给 AI 公司的内部收益率(IRR)可达 12-15%,息差稳定;
- 流动性溢价:把这笔收益打包成结构化票据、ABS、甚至未来的算力 REITs,卖给散户和养老金,赚第二道差价;
- 残值期权:英伟达兜 25%,剩下 75% 是金融机构自己的赌注——赌对了拿超额回报,赌错了也有老黄兜底。
这是一门几乎稳赚的生意,前提是 AI 工厂的需求至少维持 5-7 年不退潮。
那输家呢?
短期看,是那些没挤进 5000 亿俱乐部的玩家——中型 AI 创业公司、非头部云厂商、发展中国家的地方 AI 项目。它们既拿不到顶级机构的低成本资金,也拿不到英伟达的残值兜底,只能在二级市场高价租卡,毛利被两头挤压。
长期看,最大的潜在输家是把 GPU 当 IT 资产做会计处理的传统数据中心运营商——当算力变成金融资产,它们的折旧模型、融资结构、估值逻辑都要被重写。
五、这盘棋终局,是 AI 公司变成"算力租客"
黄仁勋说,"我们正在从这样一个时代走向另一个时代:过去是企业购买芯片,并以单个项目为单位建设数据中心;而现在,AI 工厂可以像生产性基础设施一样获得融资。"
这句话翻译过来就是:AI 公司从此不再是 GPU 的主人,它们是 GPU 的租客。
一旦 AI 公司的资产负债表上少了"重资产 GPU"这一行,多了"长期算力租赁负债"这一行,整个 AI 行业的估值模型就要重做。资本市场会更愿意给"轻资产、高现金流"的 AI 应用公司高估值,而给"重资产、慢周转"的算力提供商低估值。
这也是为什么英伟达要拉华尔街进来——它要把自己从一家硬件公司,重写为一家"基础设施融资+运营"公司。硬件只是入口,真正的利润在融资管道、残值管理、平台运营。
赌它赢的理由:CUDA 生态的护城河足够深、A100 已经验证了"十年生命周期"的假设、华尔街一旦进场就不会轻易退场。
赌它输的理由:循环融资的链条越拉越长、任何一个头部客户的违约都会反向冲击、下一代替代架构(比如量子计算、专用推理芯片)的出现可能让现有 GPU 提前折价。
这盘 5000 亿的棋,最终的裁判不是黄仁勋,也不是华尔街六巨头——是 2028 年到 2030 年之间,那批 2024 年部署的 Blackwell 卡还能卖多少钱。
到那一天,我们才知道这到底是"AI 时代的发电厂",还是"AI 时代的次贷"。
参考资料:
- 量子位《GPU 开始金融化!黄仁勋拉上华尔街搞 5000 亿美元融资》 https://www.qbitai.com/2026/08/470254.html
- 新智元《黄仁勋搬来华尔街 5000 亿,买 GPU 可以按揭了》 https://mp.weixin.qq.com/s?__biz=MzI3MTA0MTk1MA==&mid=2652717451&idx=2
- 黄仁勋 X 长帖《NVIDIA AI 工厂算力正在成为一种可投资的资产类别》(2026-08-11)
- SemiAnalysis H100 一年期租赁价格指数(黄仁勋长帖引用)
- The Wall Street Journal《Nvidia in Talks to Back $250 Billion Ohio Data Center Hub》2026-07-26