FROM THE BOOKSHELF / A PAGE TO KEEP
Token 是怎么造出来的:撕开黄仁勋五层蛋糕的双时钟真相
发布于 2026-08-22
黄仁勋 2026 年 1 月在达沃斯把 AI 基础设施拆成五层蛋糕:能源、芯片、基础设施、模型、应用。但真正决定 Token 价格的不是这五层的简单叠加,而是算法与物理世界以完全不同的速度在跑——3 年降 99.5% 与变压器交付 128 周同时成立。本文从《Token 经济》中提取最有锐度的双时钟真相,给出按任务总成本而非 API 标价做决策的三条参考。
先给一个让你胃疼的数据。
过去三年,同等能力水平的推理成本下降了 99.5%。斯坦福《2026 年 AI 指数报告》(Stanford AI Index 2026)白纸黑字,降到原来的 1/250。
但你的账单变薄了吗?
没有。不但没变薄,还在变厚。企业 AI 预算从试验性质的几十万膨胀到几千万,云厂商资本开支一个季度比一个季度凶猛。更吊诡的是,芯片还是买不到,数据中心排队排到 2028 年之后。
算力在降价,账单在涨价,这两个事实同时成立。
黄仁勋 2026 年 1 月在达沃斯世界经济论坛上,第一次把 AI 基础设施拆成"五层蛋糕"——能源、芯片、基础设施、模型、应用(《Token 经济》,白惠天等,中信出版 2026)。这个框架被他在 CES 和 GTC 反复搬出来。但大多数人只听到了"蛋糕"两个字,没听懂他到底想说什么。
他想说的是:Token 这个东西,看上去像软件,骨子里却越来越像重工业。
我之前也搞错了
我一直有个朴素的直觉:Token 降价 99.5%,说明 AI 越来越便宜,用的人会越来越多,最后变成像短信一样廉价的基础服务。
这个直觉错得离谱。
错在哪?错在把"单 Token 价格"当成了"完成一件事的总成本"。这是三本完全不同的账。
第一本账是生产成本。造一个 Token 出来,电费多少、芯片折旧多少、机房摊销多少。
第二本账是市场报价。厂商给你报的 API 价格,这个价格可以低于成本卖——为了抢市场。
第三本账是任务成本。你让 AI 写完一份报告,一共消耗了多少 Token。模型升级了,单 Token 便宜了,但如果新模型为了变聪明多消耗了五倍 Token,你的总账单一分没少。
这三本账混在一起,就是所有误会的来源。
五层蛋糕,谁在吃你的钱
黄仁勋那五层,逐层剥开看。占比参考 SemiAnalysis 推理 TCO 模型(《Token 经济》转引)和大规模商用推理口径——自建 vs 租用、前沿 vs 经济模型、长上下文 vs 短问答都会改权重。
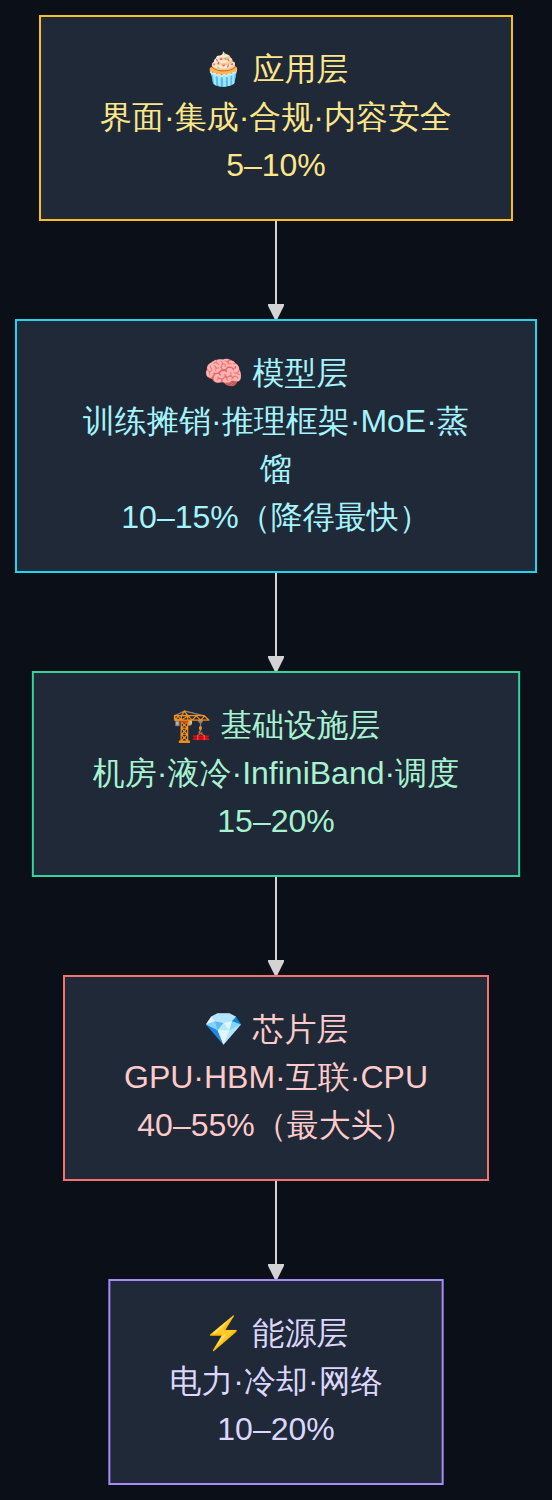
能源层,占总成本 10% 到 20%。
你以为电费是大头?错了。一个 500 MW 机房一年电费 3 亿美元,按美国工业电价 0.06–0.08 美元/千瓦时算(《Token 经济》),听着吓人,但往总 TCO 里一放,不到五分之一。更要命的不是电费本身,是变电设备、并网排队、电网改造这些"电之外的能源成本"。这是后话。
芯片层,40% 到 55%,最大头。
B200 单卡 3 万到 4 万美元(《Token 经济》转引)。更关键的是 HBM 内存——高端芯片制造成本里,HBM 加先进封装占了大约三分之二。而 HBM 这个市场,全球就三家:SK 海力士拿了 57%,三星 22%,美光 21%(同上)。云厂商资本开支里内存的占比从 2023–2024 年的 8% 飙到了 2026 年的 30%,几乎全是 HBM 贡献的。
芯片层价格没有降,在涨。
基础设施层,15% 到 20%。
机房、液冷、InfiniBand 网络。这层的核心变量不是建设成本,是利用率。利用率 60% 和 80% 的机房,摊到每个 Token 上的成本天差地别(同上)。你的 Token 贵,很可能不是厂商黑心,是他的机房只跑了一半负载。
模型层,10% 到 15%。
这是最软的一层,也是降得最狠的一层。DeepSeek V4 总参数 1.6 万亿,每次推理激活 490 亿,只有 3%(同上)。好比一家 16000 人的咨询公司,每接一个项目只派 500 人精锐小组。蒸馏更狠,小模型复现大模型能力,推理成本只要大模型的 1%。
MoE、注意力优化、推测性解码——这些都不需要换硬件,纯靠算法就把价格打下来一截。
应用层,5% 到 10%。
界面、合规、内容安全,薄薄一层。
所以你看到降价 99.5%,大部分发生在模型层。而芯片层在涨价,能源层在涨价,基础设施层被利用率锁死。
算法把成本打骨折的同时,物理世界在偷偷涨价。 你的账单没变薄,因为便宜的部分被贵的部分吃掉了。
同样一度电,故事完全不同
这里有个流传很广的误会,值得单独拎出来说。
很多人把 Token 理解成"电力的转售"——你用电跑模型,电费决定了 Token 成本。这个理解漏洞很大。电费在完全成本里占不到五分之一,就算明天电价腰斩,你的 Token 价格最多降 10%。
反过来想更有意思:同样 1 度电,喂给不同的芯片、放在不同利用率的机房里,造出的 Token 数量天差地别。
新的 B 系列芯片,每代性能提升 2 到 3 倍,功耗增幅不到 50%,折合每 Token 硬件成本每代降 40% 到 60%(《Token 经济》)。听起来很棒。但从架构发布到大规模交付,需要 12 到 18 个月。B200 在 2024 年 3 月发布,2025 年底才大规模铺开。
也就是说,英伟达给你画的降本曲线,和你能实际拿到手的降本曲线之间,隔着一整年的物流、产能爬坡和机房改造。
这一年里,你的账单按旧硬件在跑。
双时钟,真正的下半段
现在可以谈正事了。
Token 这个商品,身上装了两块钟表。
第一块钟走的是算法时间,按月计。 MoE 架构、注意力优化、蒸馏、推测性解码,每一个进展都能在几周内变成产品更新,直接把 API 价格往下砸。
第二块钟走的是物理时间,按年计。 数据中心从规划到建成 18 到 36 个月。美国标准电力变压器的交付周期是 128 周,疫情前只要 6 到 8 周。HBM 产能年增速 30% 到 50%,但 AI 需求在翻倍。全球数据中心电力消耗从 2024 年的 415 TWh 会在五年内翻到 900 TWh(IEA,国际能源署)。高盛预测 2028 年美国面临 45 GW 电力缺口,电网互联排队排到了 2060 GW,中位并网周期接近五年,谷歌部分选址要等 12 年(《Token 经济》转引)。
12 年。够你的模型降多少轮价?

Token 是双时钟商品:算法按月进步,电网和机房按年建设。 这句话值得反复回味。
最极端的案例是 OpenAI 的 Stargate。5000 亿美元的项目,2026 年 4 月因为电网接入排队和变压器延迟,施工暂停。《Token 经济》里那句话很毒:"5000 亿美元买不来物理世界的加速,也买不来社区的同意。"
钱能买算力,买不了变压器。能买芯片,买不了并网许可。能买算法,买不了社区签字。
这就解释了为什么价格战越打越猛,算力却越买越紧。算法的快时钟让厂商手里的 Token 成本骤降,他们有空间打价格战;但物理的慢时钟同时在收紧供给,让云厂商不敢停下来。
左手在降价抢客户,右手在加价抢变压器。 这是 2026 年 AI 行业最精分的现场。
别按调用价做决策
把上面这些串起来,我的判断是:未来 AI 行业的竞争不是"谁更会写代码",而是谁能把能源、芯片和模型组织得更高效。组织效率才是胜负手。
至于你现在该怎么做,三条参考。
第一,别拿 API 标价当决策依据。按"完成一个任务的总 Token 消耗 × 单价"来算。新模型单价砍半但消耗翻五倍,你选它就是在付智商税。
第二,自建还是租用,先把利用率算清楚。你的负载如果喂不满 60%,自建机房就是在给自己挖坑。利用率才是硬道理。
第三,长上下文不是免费午餐。Token 单价看似便宜了,但长上下文把 Token 消耗量顶上去,总成本可能翻着跟头涨。
最后说一句透底的话。
我们不能一边享受算法红利的快感,一边假装物理约束不存在。AI 的账,从来都不只是软件账。 黄仁勋在那张蛋糕图里早就画出来了,只是没人愿意往下挖。